Нужно ли Каско?
Каско позволяет защитить автомобиль от повреждений, угонов или хищений. В страховку входят:
- Ущерб, полученный авто на стоянке
- Повреждения от отскочившего предмета
- Повреждения от наезда на препятствие
- Повреждения от хулиганских действий
- Ущерб от природных катаклизмов
Нужно ли Каско на новый автомобиль?
Бывают случаи, когда человек покупает новый автомобиль, а его через некоторое время угоняют (новые машины постоянно попадают в криминальную сводку), либо он получает повреждения не по вине водителя. Экономия на страховке в результате приносит большой убыток.
Если же страховой полис оформлен, вы можете рассчитывать на компенсацию, включая повреждения авто на парковке или при ДТП, количество которых регулярно растет, при полученном ущербе от стихии и наступлении других страховых случаев.
Узнайте стоимость за 2 минуты и оформите без визита в офис
Направление на ремонт за час Ремонт у официальных дилеров
Нужно ли Каско при автокредите?
При покупке автомобиля за кредитные средства банк, выдавший заем, как правило, требует обеспечение авто страхованием Каско. Это нужно для того, что в случае угона или повреждения машины вы не будете выплачивать кредит из собственных средств. Убытками займется страховщик.
Нужно ли Каско на второй год?
Да, так как на стоимость страховки следующего периода действует статистика выплат по предыдущему полису. Так можно сэкономить до 30% стоимости полиса
Это выгодно сделать, учитывая бонусные программы и доп. опции от Ингосстрах:
- «За полцены» — в 2 раза дешевле для авто старше 1 года;
- До 10% — при продлении автострахования, если ранее водитель не участвовал в ДТП;
- Телематика — экономия достигает до 30% за аккуратное и безопасное вождение именно при продлении договора на последующий период страховки;
- GAP — сохранит изначальную стоимость авто в последующий год эксплуатации.
Да, это важно сделать, если автомобиль покупается на кредитные средства. Главное требование банка-кредитора при заключении кредитного договора: оформление страховки на весь период кредита. Также это правило действует и при заключении договора на сдачу авто в аренду или лизинг
Договор автострахования Каско можно продлить за 30 дней до окончания срока его действия. Это можно сделать онлайн, через контакт-центр или в офисе компании. Также вы можете вписать в полис другого водителя или расторгнуть договор страхования.
Нужно ли Каско, если есть ОСАГО?
Каско расширяет возможности обязательного страхования ОСАГО. Важно! Если вы стали виновником аварии и у вас есть только ОСАГО, вы не получите компенсацию. При наличии Каско такие выплаты предусмотрены.
ОСАГО не обезопасит вас от угона, хищения, повреждений и других случаев ущерба, поскольку данный вид страхования охватывает только причинение ущерба имуществу, здоровью, жизни третьих лиц при использовании авто. А вот Каско покрывает риски угона, повреждений на стоянках и др. именно для вашего авто.
Нужно ли ОСАГО, если есть Каско?
Нужно! ОСАГО, как вид страхования на государственном уровне является обязательным для всех водителей на территории Российской Федерации. То есть все выплаты, риски, условия оформления строго регламентированы законодательством. Страхование автогражданской ответственности владельца ТС помогает водителю, виновному в ДТП компенсировать ущерб другой пострадавшей стороне. Ремонт своего ТС водитель берёт на себя.
Полис Каско — вид добровольного страхования, который в основном направлен на сохранность ТС водителя. Выплаты, риски, условия регулирует страховая компания.
Суммы выплат:
- Компенсируют стоимость Вашего автомобиля при угоне или полной его гибели;
- При нанесении ущерба возмещают стоимость ремонта Вашего ТС.
Важно! Наличие полиса Каско не освобождает водителя от оформления страховки ОСАГО.
Нужно ли возить с собой Каско?
Не обязательно. ОСАГО потребуется при оформлении ДТП, Каско — уже при оформлении компенсации ущерба в страховой компании.
Важно! Не стоит оставлять в салоне машины полис страховки. Если ее угонят или существенно повредят, придется восстанавливать документ, что далеко не всегда проходит быстро и просто.
Каско можно брать с собой, если вы собираетесь в дальнюю поездку. Но лучше копию полиса, а не оригинал.
Нужно ли Каско для водителей с большим опытом вождения?
Даже самые аккуратные и осторожные водители часто не по своей вине попадают в аварии, их авто страдают от хулиганов, по причине природных явлений (сильный ветер, проливные дожди, снегопад и т. д.), стихийных бедствий (пожары, наводнения и др.), внезапно возникающих препятствий на дороге и других неприятных ситуаций.
Преимущество страхования по Каско для опытных водителей еще и в том, что они могут значительно сэкономить на оформлении полиса. На сайте компании Ингосстрах предоставляется скидка для водителей, которые за последние несколько лет не попадали в ДТП. На 5% дешевле обойдется полис, если у вас есть действующая страховка жилья.
Также вы можете оформить полис «Каско за полцены» или подобрать ряд других привлекательных с точки зрения оплаты условий автострахования. С помощью калькулятора можете рассчитать предварительную стоимость Каско. Заполните заявку после расчета, и с вами свяжется сотрудник компании, который поможет совершить необходимые дальнейшие действия. Также можно оформить страховку в приложении IngoMobile: загрузить документы, фото, пройти видеоосмотр онлайн. Быстро, удобно и без посещения офиса компании.
Страховку можно получить:
- С доставкой — перед получением проводится осмотр авто;
- По указанной электронной почте — при оформлении в IngoMobile;
- В офисах компании;
- Так же полис будет доступен для скачивания в мобильном приложении и в личном кабинете на сайте.
Как сэкономить на Каско
Периодичность прохождения техосмотра
- 5% — если вы установите систему мониторинга от СК «Ингосстрах»;
- до 10% — при продлении автострахования, если ранее водитель не участвовал в ДТП;
- до 20% — при переходе из другой СК при условии безаварийной езды;
- до 25% — при включении в страховку франшизы со 2-го страхового события;
- до 30% — страховка, включающая опцию «Телематика»;
- до 60% — страховка с наибольшей суммой франшизы.
Можно оформить Каско с рассрочкой:
- Произведя две оплаты — половина нужной суммы каждый раз. Предоставляется на три месяца. Плюс 10% к стоимости полиса. Например, если цена страховки составляет 50 000 рублей, то вы можете приобрести ее в рассрочку, заплатив с учетом 10%-й комиссии 55 000 рублей: первоначальный взнос — 27 500 рублей; второй — 27 500 рублей по истечении трех месяцев на дату погашения рассрочки
- С ежемесячными автоматическими платежами, стоимость рассрочки рассчитывается индивидуально
- В офисах компании;
- Так же полис будет доступен для скачивания в мобильном приложении и в личном кабинете на сайте.
Дополнительные опции Каско сэкономят деньги на покупке страховки
- Каско «За полцены» для водителей с опытом, предпочитающих аккуратную езду, позволяет оформить автострахование в два раза дешевле. При гибели или угоне авто Ингосстрах компенсирует потерю полностью — без дополнительных оплат. При других повреждениях водитель должен доплатить 50% страховки, что позволит ему получить 100% компенсацию не только по текущим, но и последующим убыткам. Опция действует в течение года, если авто используется как минимум 12 месяцев
- Телематика — «умное» автострахование. На цену влияет стиль вождения и конкретные особенности эксплуатации автомобиля. Экономия достигает 30%. Компания предоставляет водителю без взимания оплаты специальное мониторинговое устройство, отслеживающее поведение водителя на дорогах (агрессивная или умеренная езда, резкий или плавный старт и т.д.). Договор можно подписать на 3 месяца или на год. Есть возможность его пролонгации. Благодаря мобильному приложению вы с помощью смартфона сможете самостоятельно отслеживать параметры вождения, что позволит при необходимости их изменять. В приложении водителю начисляются баллы за уровень безопасности и аккуратность вождения. Чем больше у Вас баллов, тем больше экономия. Кроме того, там же отображаются маршруты Вашего передвижения. Подробней о Телематике можно узнать в этом разделе
- Франшиза — часть убытка, не компенсируемая страховыми компаниями. С первого страхового события (повреждение, ущерб, угон) франшиза действует по каждому факту происшествия. Со второго — применяется при втором и последующих фактах ЧП. Оформить можно страховой полис с любым из данных вариантов. Рассчитать цену Каско можно с помощью онлайн-калькулятора
Все о каско: сколько стоит, где оформить, что покрывает и другое
Каско — это добровольное страхование автомобиля от повреждений и угона. Покупая каско, владелец страхует себя не только от ДТП, но и от любых других повреждений, которые могут быть нанесены машине: например, от урагана на капот упало дерево, машину поцарапали коммунальные службы или дети во дворе, собаки погрызли бампер либо сам водитель наехал на каменную полусферу. Страховая компания обязуется возместить убытки или отремонтировать машину согласно заключенному договору каско.
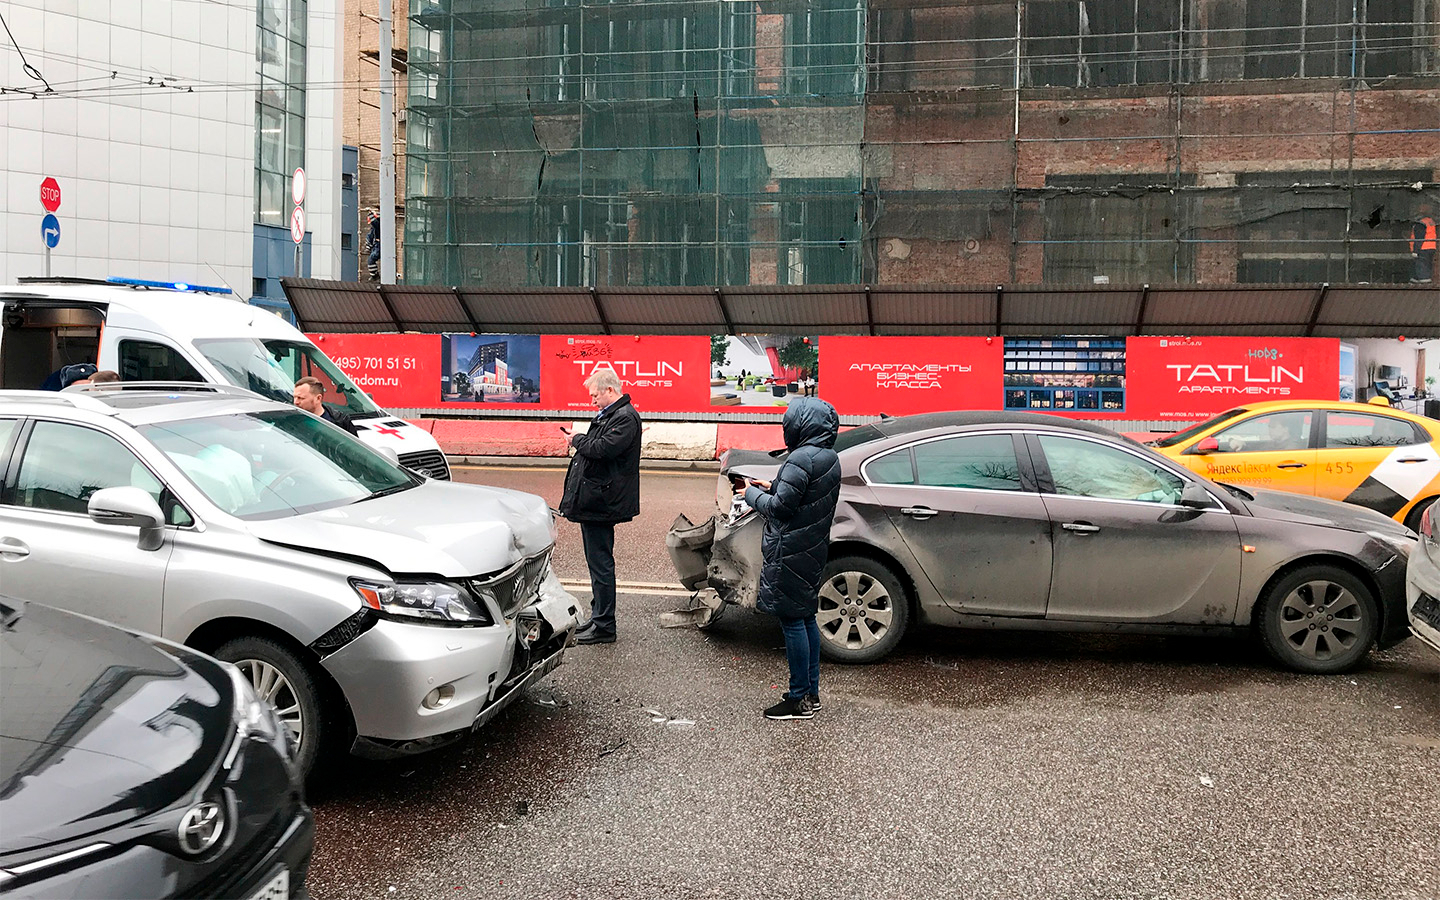
Чаще всего по каско страхуют новые кредитные автомобили, так как это обязательное условие банков при выдаче кредита. Но вообще полис каско в отличие от ОСАГО является добровольным видом страхования. Многие автомобилисты покупают каско из-за риска угона — в таких случаях страховые компании выплачивают крупную сумму, зафиксированную в договоре.
Что покрывает страховка по каско
Страхование автомобиля по каско включает в себя широкий перечень рисков, которые могут привести к повреждениям машины, а также к ее полному исчезновению. Выбрать нужные риски клиент может в офисе страховой компании, в зависимости от выбора будет меняться и стоимость полиса.
Каско предлагают как с частичным, так и с полным покрытием. Например, в полисе может быть указана страховка от угона, но не указана страховка от хищения, а в российском законодательстве это два разных деяния. Угоном считается неправомерное завладение автомобилем или иным транспортным средством без цели хищения. А вот хищение уже подразумевает наличие корыстных целей по использованию чужого имущества. Термин хищения также применим к воровству отдельных деталей — фар, покрышек.
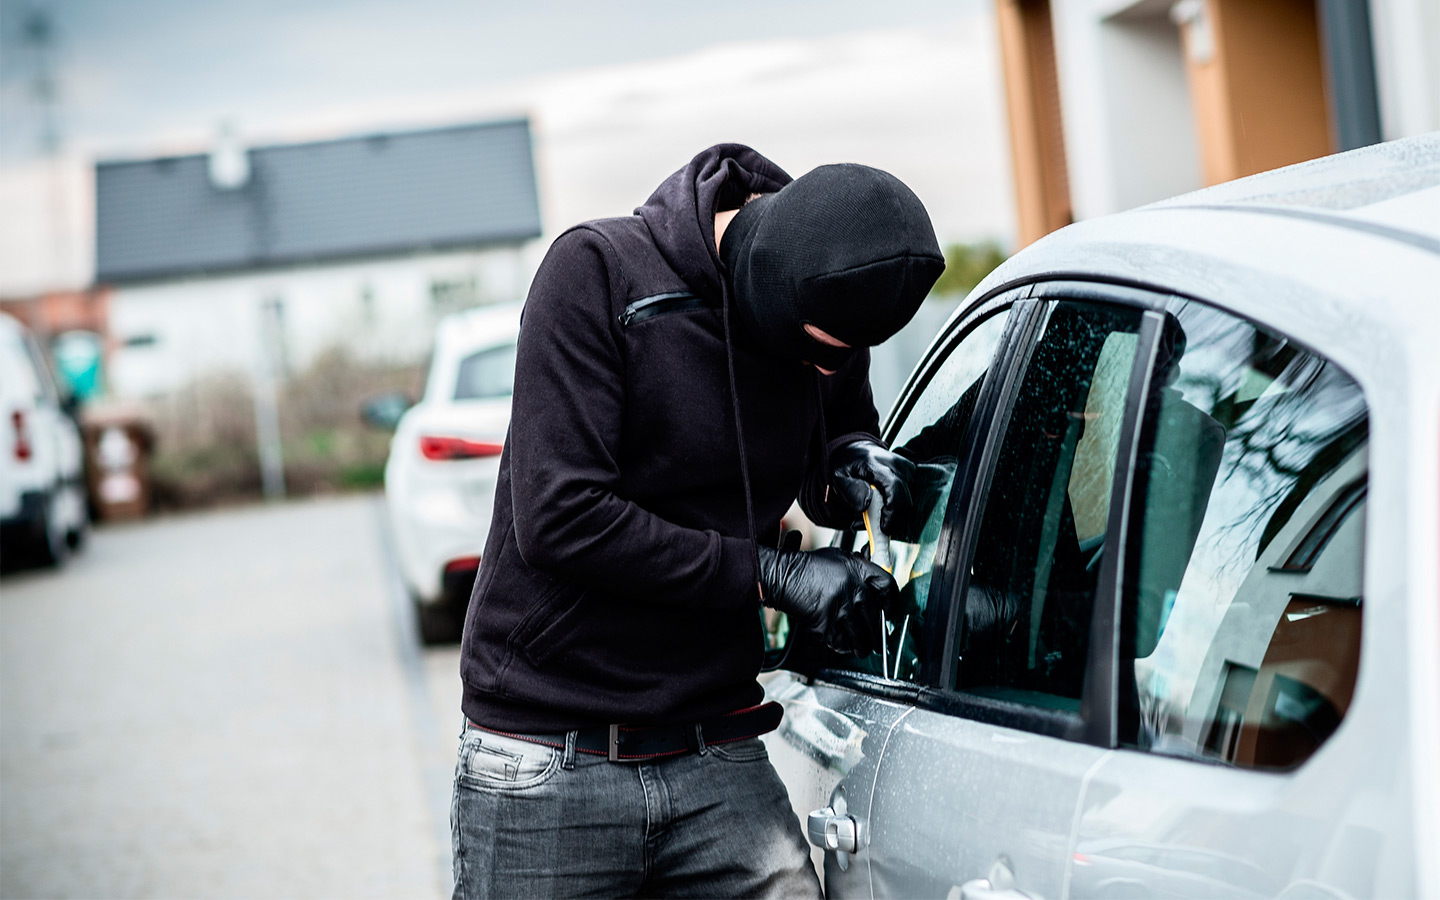
Фото: Shutterstock
Страховка от ущерба, нанесенного автомобилю, зависит от перечня, предоставляемого конкретной страховой компанией. Обычно в стандартный набор входят повреждения природного происхождения: град, молния, ураган, наводнение или землетрясение. А также различные внезапные ситуации: падение в воду с моста, уход под лед, обрушение дорожного полотна, падение столба, дерева или сосульки. Кроме того, страховка каско защищает от действий животных или людей (птицы склевали крышу, сосед поцарапал ключом или ребенок въехал на самокате). Собственник машины сам выбирает, от чего именно страховать автомобиль.
Каско и ОСАГО — в чем разница
В России принят закон об обязательной гражданской ответственности автомобилистов, согласно которому каждый владелец машины обязан застраховать ее по программе ОСАГО. Это сделано для того, чтобы в случае аварии пострадавшая сторона смогла быстро получить выплаты. Страховая компания виновника компенсирует ремонт и другие затраты, положенные по ОСАГО. Тарифы на обязательное страхование регулирует государство.
Каско является добровольным дополнительным страхованием от угона и любых повреждений автомобиля. Принципиальная разница между ОСАГО и каско в том, что выплаты в случае аварии по ОСАГО получает пострадавшая сторона, а по каско — владелец автомобиля, даже если он виновен в ДТП. Страхование по обоим видам ответственности может быть в одном полисе, но стоимость рассчитывается по-разному.
Сколько стоит каско
Тарифы на каско каждая страховая компания устанавливает самостоятельно. Помимо основных параметров аварийности водителей, мощности и возраста автомобиля, на тариф влияют десятки других параметров. Какие-то компании предлагают более выгодные условия семейным автовладельцам, для кого-то важнее возраст водителей и стаж, другие рассчитывают более выгодные предложения для автомобилистов особых профессий. Калькулятор каско у каждой страховой компании настроен на сотни параметров, в число которых входит даже цвет страхуемого автомобиля.
На тарифы каско также влияют дополнительные услуги, которые оказывает страховая компания — выезд на место аварийного комиссара для осмотра машины или эвакуация автомобиля. Немаловажным фактором влияния на тариф является статистика угонов и типа охранного устройства — чем большей популярностью модель пользуется у преступников и чем меньше она защищена от угона, тем дороже будет стоить каско.
Автострахование КАСКО и ОСАГО. Что и от чего можно защитить?
Страхование машины стало привычным делом для миллионов россиян. Но многие по-прежнему не понимают разницу между КАСКО и ОСАГО. В особенности это касается молодых водителей, которые купили первую машину. Что же такое КАСКО и ОСАГО? Какая между ними разница и какие особенности имеет каждая страховка?
Поделиться
Что такое КАСКО?
Добровольное страхование наземного транспорта чаще всего именуется КАСКО. Вопреки распространённому заблуждению такая страховка не защищает от любых возможных рисков. КАСКО гарантирует выплату возмещения в случае повреждения, конструктивной гибели или угона машины. К страховым событиям в рамках данного вида страхования, среди прочего, относятся:
- противоправные действия третьих лиц;
- падение посторонних предметов;
- стихийные бедствия;
- дорожная авария;
- угон или хищение;
- пожар.
Каждый страховщик волен самостоятельно определять окончательный набор рисков, который в дальнейшем согласует с Банком России. Однако события, упомянутые выше, встречаются в правилах добровольного автострахования большинства российских компаний. Там же указаны возможные варианты возмещения ущерба. При страховом событии страховщик должен либо оплатить ремонт автомобиля, либо выплатить его владельцу денежную компенсацию. Конкретный способ урегулирования убытка определяется по соглашению автовладельца и страховой компании при оформлении полиса.
У КАСКО есть ключевая особенность: страховщик обязан возместить ущерб вне зависимости от степени вины водителя, управлявшего автомобилем в момент происшествия.
Важно помнить, что сюда не относятся случаи умышленного повреждения транспортного средства его собственником или водителем, допущенным к управлению.
Итак, в рамках договора добровольного автострахования хозяин машины получает защиту своих финансовых интересов на случай повреждения транспорта вследствие событий, указанных в правилах КАСКО. При наступлении страхового случая автовладелец обращается к страховщику с требованием оплатить ремонт повреждённой машины или произвести денежную выплату. При угоне или конструктивной гибели автомобиля его владелец получает денежную выплату.
Конкретный пример
Водитель автомобиля купил КАСКО, а позднее спровоцировал дорожную аварию. В результате происшествия оказались повреждены левая передняя дверь и капот. Получив в ГИБДД необходимые документы, собственник автомобиля обратился за возмещением в страховую компанию. В таком случае у автостраховщика нет оснований для отказа в возмещении ущерба. Страховая компания обязана произвести денежную выплату или оплатить ремонт застрахованного транспорта, естественно, если страхователь или его представитель не нарушили условия действия страховой защиты.
Что такое ОСАГО?
Обязательное страхование автогражданской ответственности (ОСАГО) позволяет виновнику аварии переложить финансовую ответственность за свои действия на плечи страховой компании. Иными словами, ущерб от ДТП компенсирует не горе-водитель, а страховщик. Возмещение по ОСАГО получают собственники повреждённого имущества и граждане, здоровью которых причинён вред.
Покупка полиса ОСАГО обязательна для всех российских автовладельцев, а условия страховой защиты определяются Федеральным законом «Об ОСАГО» и едиными правилами страхования.
Каждый автовладелец обязан оформить автогражданку до момента регистрации машины в ГИБДД. Страховщики не вправе отказывать клиентам в заключении договора обязательного автострахования.
Автовладелец может обратиться за возмещением по ОСАГО, если имуществу причинён ущерб вследствие действий другого водителя. Правда лишь в том случае, если у виновника есть действующий полис автогражданки. Страховая компания обязана отремонтировать автомобиль потерпевшего на СТОА, в отдельных случаях возможно возмещение ущерба в форме денежной выплаты.
В случае причинения вреда здоровью выплата производится вне зависимости от наличия у виновника ДТП полиса ОСАГО. Если виновник аварии не установлен или у него нет действующего договора обязательного автострахования, то за возмещением нужно обращаться в Российский Союз Автостраховщиков.
Конкретный пример
Неосторожный водитель спровоцировал дорожную аварию. Помимо автомобиля виновника оказались повреждены ещё два транспортных средства. Собственники обеих машин обратились за возмещением в свои страховые компании в рамках прямого возмещения убытков (ПВУ). В таких обстоятельствах страховщики обязаны возместить ущерб в пределах лимита ответственности по договору ОСАГО. Кроме того, виновнику важно помнить о необходимости предоставления «Извещения о ДТП» в свою страховую компанию, иначе его ждет регресс, то есть оплата ремонта авто пострадавшего из своего кармана.
В чём отличие?
Главное отличие КАСКО от ОСАГО заключается в объекте страхования.
- В случае с добровольным автострахованием защита распространяется на конкретное транспортное средство.
- Автогражданка, при соблюдении ряда правил, перекладывает бремя оплаты ремонта чужих повреждённых машин на страховую компанию.
Как несложно догадаться, комплексную защиту интересов автовладельца гарантируют только обе эти страховки.
При этом решить, нужен ли полис КАСКО, можно самостоятельно, а вот автогражданку придётся оформить в любом случае. Эксплуатация машины без полиса ОСАГО или его электронной версии – это административное правонарушение. За него предусмотрен штраф. Кроме того, без обязательной автостраховки транспортное средство нельзя зарегистрировать в ГИБДД.
Основное отличие КАСКО от ОСАГО не позволяет привести универсальные советы по покупке автостраховки. Собственнику машины стоит отдельно ознакомиться с нюансами каждого вида страхования. Найти подробные рекомендации по покупке ОСАГО и КАСКО можно в статьях:
Полис каско: что это за страховка и от чего она защищает
Каско — это добровольный вид страхования автомобиля. Полис автокаско покрывает несколько видов рисков: повреждение автомобиля в ДТП, из-за залива водой или поджога, а также угон, тотальную поломку и так далее. В отличие от полиса ОСАГО, по каско страхуется непосредственно сама машина, и разницы в том, кто был виновником в ДТП, нет.
Что такое каско
19.07.2023 12:09
Как выглядит полис каско
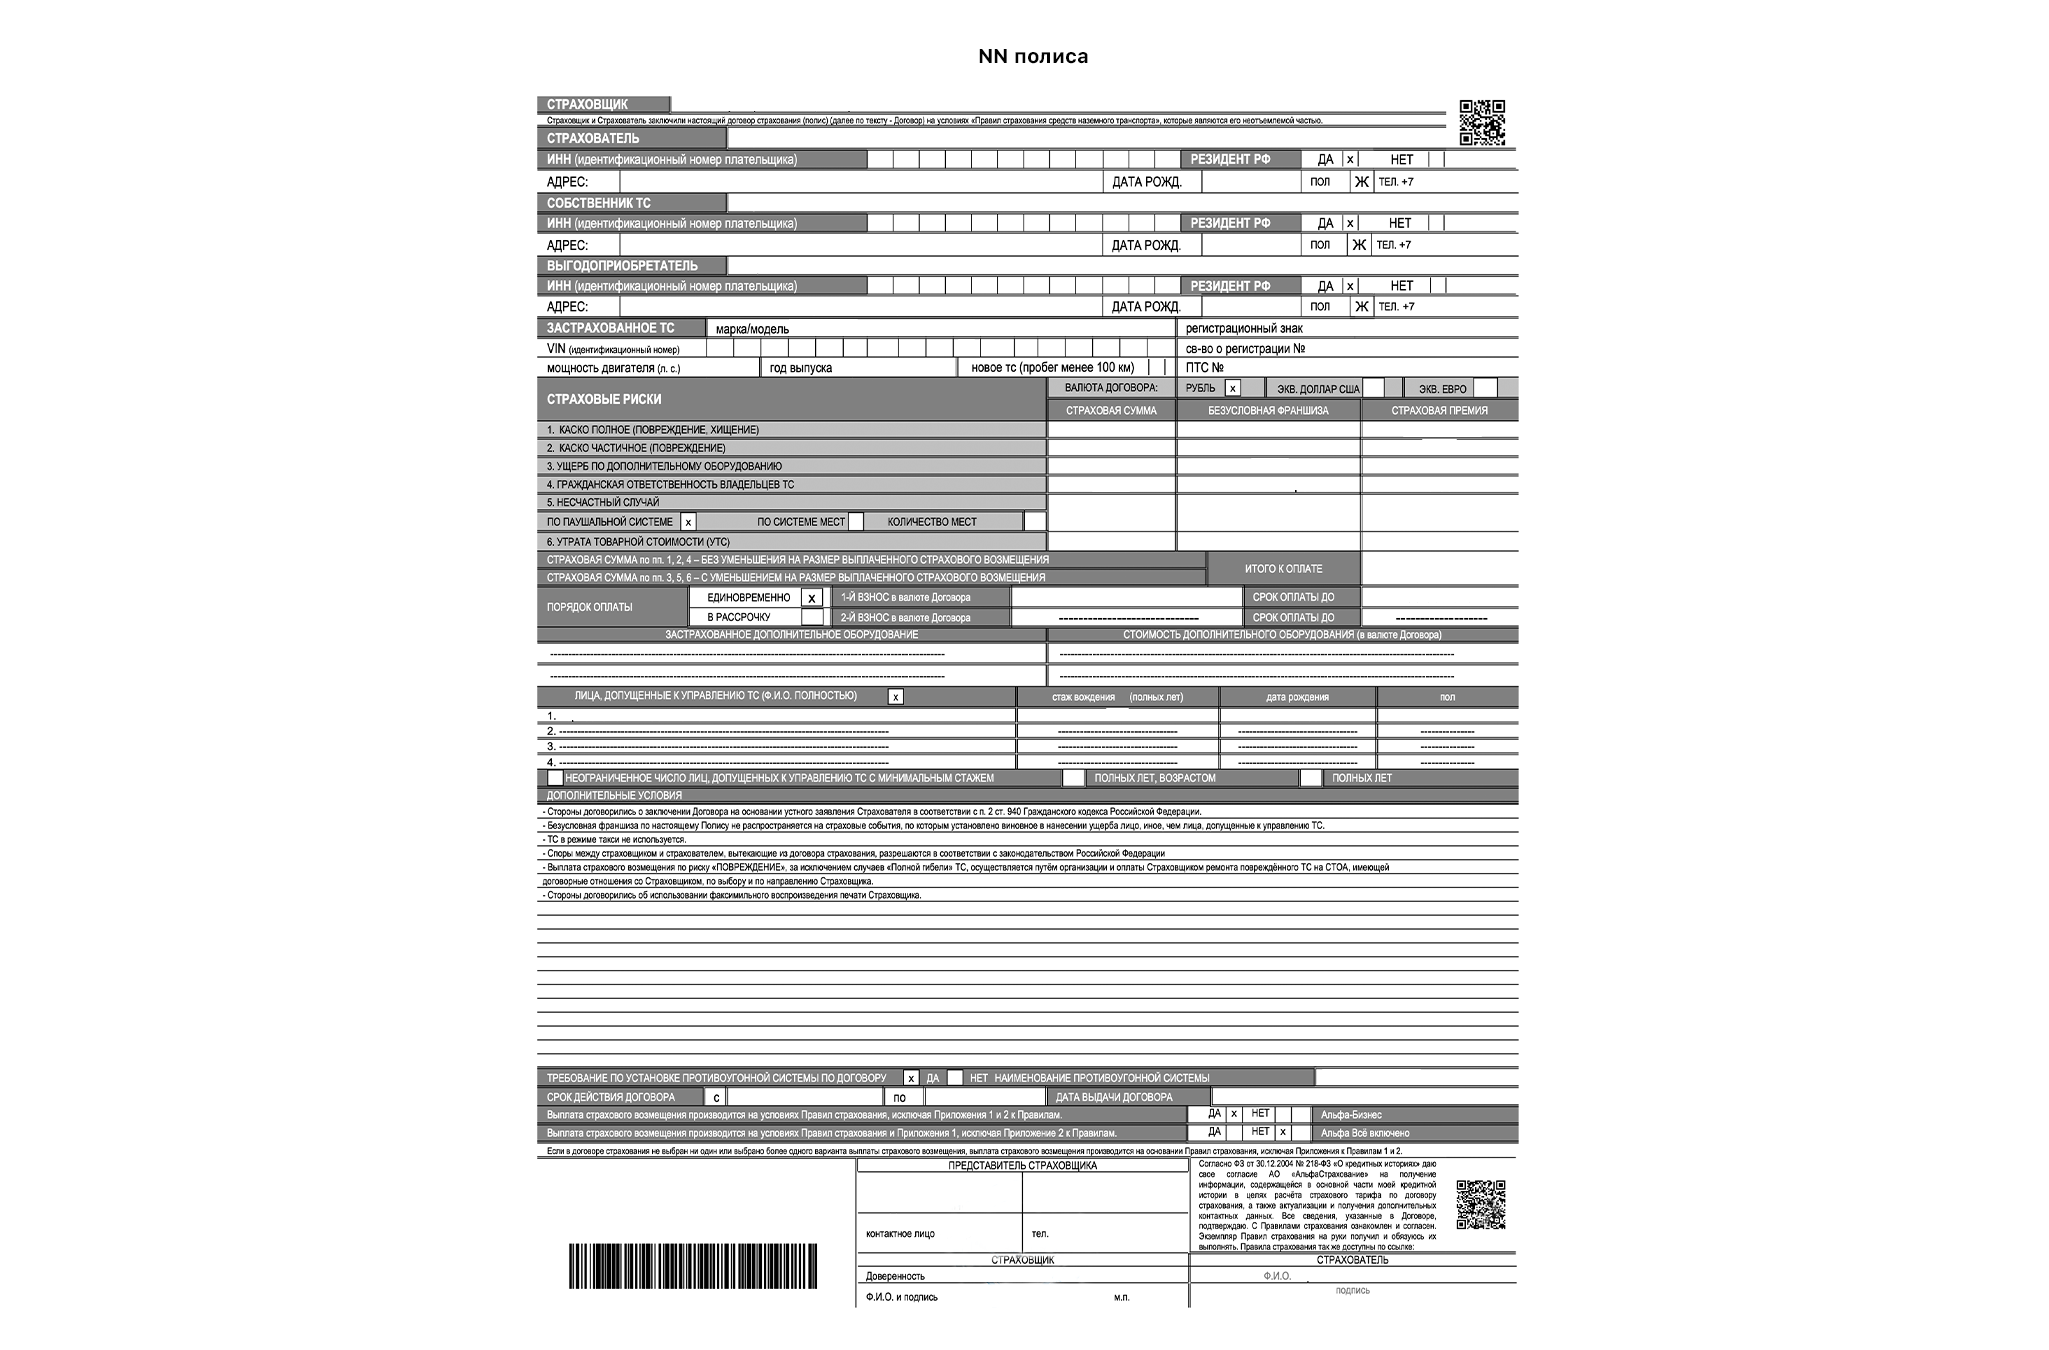
Страховая компания самостоятельно устанавливает требования к бланку полиса каско. Общего правила оформления этого документа нет. Однако полис обязательно должен содержать основную информацию: — название и реквизиты страховой; — имя покупателя полиса, собственника машины и лиц, допущенных к управлению авто; — информация о машине: марка, госномер, дата изготовления и так далее; — территория, на которой действует полис; — перечень рисков, которые должны страховаться по этому полису; — страховая сумма; — оттиск печати, а также штрих-код, который дублирует общие сведения о полисе. В чем отличие каско от ОСАГО
Основное различие каско и ОСАГО заключается в предмете страхования: по ОСАГО страхуется автогражданская ответственность водителя, а по полису каско — сам автомобиль. К тому же ОСАГО является обязательным видом страхования, что означает жесткое регулирование со стороны государства: оно определяет тарифные коридоры, максимальную сумму возмещения, коэффициенты, которые влияют на стоимость полиса, и так далее. Каско же является добровольным видом страхования, поэтому его нормы намного либеральнее: клиент сам может выбрать сумму покрытия, список необходимых рисков, условия страхования и способ возмещения. Чем отличается каско от ОСАГО: сравнительная таблица
| Параметры | КАСКО | ОСАГО |
| Что страхует полис? | Автомобиль | Гражданскую ответственность водителя |
| Обязателен к покупке? | Нет | Да |
| Кто получает выплату? | Владелец автомобиля вне зависимости от вины | Владелец пострадавшего в ДТП автомобиля |
| Максимальная сумма выплаты | Определяется индивидуально страховой компанией и ее клиентом | Определяется законом и составляет не более 400 тысяч рублей для ремонта автомобиля и 500 тысяч – если в ДТП пострадали люди |
| Условия страхования | Определяет сам страховщик | Четко прописаны законодательством |
| Может ли страховщик отказаться от полиса? | Да | Нет |
Какой транспорт можно застраховать по каско
18.07.2023 19:01
Что страхует каско
Полис страхования каско предлагает защиту от рисков угона и повреждений, причем разного характера (авария, потоп, поджог, вандализм), рисков возникновения разрушительных природных явлений (ураган, град, падение дерева или сосульки) и так далее. Иногда отдельным пунктом выделяют полную гибель транспортного средства. Конкретный список покрываемых рисков необходимо узнавать у самого страховщика. Компании могут предлагать к базовому набору рисков за дополнительную сумму страховать и другие: кражу отдельных запчастей авто, риск жизни пассажиров или же ущерб перевозимому внутри автомобиля имуществу.
Обязательно ли оформлять каско
Нужен ли полис каско, если есть ОСАГО
Оформление полиса ОСАГО требуется вне зависимости от того, оформил водитель каско или нет. Это требование российского законодательства: если водитель будет ездить без полиса ОСАГО, то ему грозит штраф в 800 рублей, а в случае ДТП он будет компенсировать ущерб пострадавшей стороне самостоятельно. Полис каско является дополнительным, но покрывает более широкий список рисков. В первую очередь — само повреждение автомобиля вне зависимости от того, кто был виновником аварии. Самый оптимальный вариант — наличие двух полисов. ОСАГО будет страховать ответственность водителя, а каско — непосредственно сам автомобиль.
Нужна ли страховка каско при покупке автомобиля в кредит
Согласно закону, покупка машины в кредит не обязывает водителя оформлять полис каско для новой машины. Однако приобретая новый автомобиль в кредит, покупатели почти всегда сталкиваются с просьбой банка приобрести полис каско. Для банка новый автомобиль — это залог по кредиту. Поэтому в интересах кредитной организации, чтобы с автомобилем было все в порядке и он был застрахован. Из-за этого большинство кредитных организаций просят своих заемщиков оформлять полисы автокаско при заключении договора займа.
Как выбрать страховую компанию
Перед покупкой полиса нужно внимательно изучить сайт компании, где вы планируете приобрести страховку, а также проверить лицензию страховщика на сайте Банка России, чтобы не попасться на удочку мошенников. При оформлении полиса каско на Банки.ру вы имеете возможность сравнить предложения от крупнейших российских страховщиков и выбрать оптимальный для вас вариант страховки.
Рассчитайте стоимость КАСКО онлайн
Покажем цены всех ведущих страховых компаний
Порядок возмещения ущерба по полису каско
Перед заключением договора каско нужно внимательно прочитать правила страховщика о порядке возмещения ущерба. Этот порядок должен подходить клиенту: лучше найти предложение с круглосуточной службой поддержки, приемом документов онлайн или по почте, а не лично и лишь в определенные часы и дни недели. Также стоит изучить, в каком порядке и как именно нужно предоставлять документы и подтверждения в случае угона или повреждения машины.
Цена полиса
Низкая цена полиса еще не означает, что вы нашли лучшее предложение. Стоит обратить внимание на список рисков, которые покрывает полис, а самое главное — список исключений. Например, компания может сильно ограничить максимальную выплату по договору, например, 100 тыс. рублей, чего не хватит на ремонт машины.
Сроки выплат
Компания обязательно должна прописывать сроки возмещения в договоре. Так как каско является добровольным видом страхования, его условия не прописаны в законе. Если в договоре не указаны четкие сроки выплат, то компания может затягивать выплату компенсации и искусственно увеличивать время, отведенное на возмещение ущерба.
Отзывы
Обязательно перед покупкой полиса нужно изучить отзывы о компании и предлагаемых ей программах страхования. Это можно сделать на сайте Банки.ру в разделе «Народный рейтинг страховых компаний». Там клиенты компаний оценивают своих страховщиков, а также пишут отзывы или жалобы на свой опыт работы с компаниями.
Стоимость полиса каско
Стоимость полиса каско складывается из нескольких факторов и зависит не только от автомобиля или перечня застрахованных рисков, но и от водителя.
От чего зависит цена полиса каско
Каждая страховая компания сама решает, какие условия и в какой мере влияют на цену полиса. Однако здесь, как и в ОСАГО, большую роль отводят личности водителя и его стажу: учитывается число аварий, возраст водителя, стиль вождения. Чем моложе и агрессивнее в этом плане водитель, тем дороже будет полис. Также страховая учитывает модель, марку и возраст автомобиля. Эти параметры определяют риск угона машины, который страховая компания рассчитывает исходя из статистики подобных происшествий. Марка машины влияет на цену полиса и в части страхования ущерба: от этого зависит цена и наличие запчастей и комплектующих. Также наличие противоугонной системы в автомобиле сделает полис дешевле. Кроме того, в полис каско можно включать дополнительные опции: вызов эвакуатора, аварийного комиссара, замену колеса, техническую поддержку 24/7. Это также увеличивает стоимость полиса.
Что дороже — каско или ОСАГО
Полис каско дороже ОСАГО. Это связано в первую очередь с тем, что условия полиса автогражданки регулируются государством. Законом определяется и максимально возможная выплата по ОСАГО — в случае ущерба транспортному средству значение этого показателя ограничено 400 тыс. рублей, если пострадали люди — 500 тыс. Выплаты по каско существенно выше и определяются договором страхования. Также риски, которые страхует полис ОСАГО, жестко регламентированы. В полисе каско их число может быть расширено.
Как сэкономить на каско
- Предоставить страховой организации полную информацию про свой автомобиль, указать сведения о себе, релевантную стоимость машины.
- Оформить и купить франшизу. Такой договор будет включать в себя те же риски, но стоить дешевле. Страховая компания предлагает более выгодные условия, потому что водитель также принимает участие в возмещении, если произойдет страховой случай.